Нерухомість без огляду

Забезпечує відшкодування завданих збитків у разі затоплення, пожежі, вибуху, крадіжки та інших непередбачених подій.

2 211

Зафіксовано випадків за рік
11.2 млн грн

Здійснено виплат за рік

Чому потрібне страхування житла

Чому потрібне страхування житла

Страхування нерухомого майна покриває фінансові витрати на ремонт у разі непередбачуваних подій (зокрема і воєнних ризиків), а також на відшкодування збитків, завданих сусідам.

Страхування не може запобігти аварії або крадіжці, але надасть вам і вашій родині фінансову допомогу в разі настання непередбачених подій.

Договір можна оформити:

  • для власного житла – квартири або будинку разом із внутрішнім оздобленням;
  • орендованого житла – квартири або будинку разом із внутрішнім оздобленням.

Переваги

Покриває найпоширеніші ризики в побуті:

Покриває найпоширеніші ризики в побуті:

  • Затоплення із сусідніх приміщень.
  • Аварії водопровідних, каналізаційних, опалювальних та інших систем.
  • Пожежі та вибухи.
  • Крадіжки з проникненням в житло.
  • До 10 000 грн без довідок компетентних органів (один випадок на рік).
Доступність та онлайн врегулювання

Доступність та онлайн врегулювання

  • Оформлення поліса за 5 хвилин.
  • Вартість – від 35 грн/міс., не залежить від площі житла.
  • Не потрібен огляд квартири/будинку.
  • Отримуєте гроші на картку й витрачаєте їх, коли зручно вам.
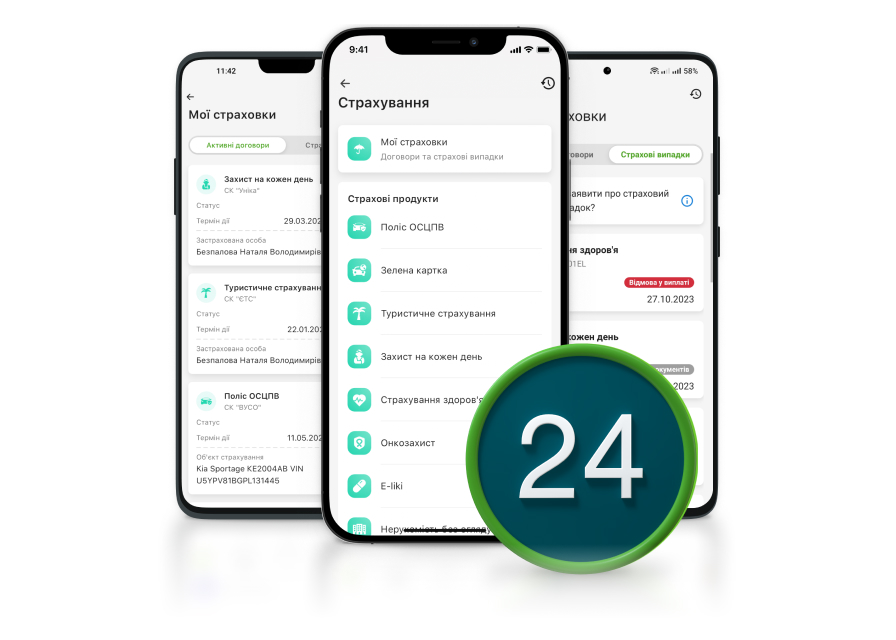
  • Для виплати не потрібно відвідувати офіс страхової компанії. Достатньо сформувати заявку в Приват24 та додати фотокопії документів за випадком.
Покриває відповідальність перед сусідами

Покриває відповідальність перед сусідами

  • Допоможе компенсувати збитки, завдані сусідам. Наприклад, якщо із необережності сталося залиття.
  • Діє в усіх програмах.
Додані нові програми

Додані нові програми

  • Преміальні умови з покриттям до 1 500 000 грн.
  • Воєнні ризики з покриттям до 200 000 грн (один випадок на рік).

Порівняння програм


Стандартні умови

Преміальні умови

Воєнні ризики

Основне призначення

Щоденний базовий захист житла (власного чи орендованого)

Максимальний захист для осель із дорогим ремонтом і технікою

Спеціальний захист від наслідків бойових дій

Побутова техніка та меблі

Не покриваються

Включено

Не покриваються

Влучання ракет, БпЛА, робота ППО та уламки

Не покриваються

Не покриваються

Включено

Загальна страхова сума

150 000–300 000 грн

450 000–1 500 000 грн

150 000–300 000 грн

Вартість

Від 35 грн/міс. (від 420 грн/рік)

Від 140 грн/міс. (від 1 680 грн/рік)

Від 135 грн/міс. (від 1 620 грн/рік)


Основне призначення Побутова техніка та меблі Влучання ракет, БпЛА, робота ППО та уламки Загальна страхова сума Вартість

Стандартні умови

Щоденний базовий захист житла (власного чи орендованого)

Не покриваються

Не покриваються

150 000–300 000 грн

Від 35 грн/міс. (від 420 грн/рік)

Преміальні умови

Максимальний захист для осель із дорогим ремонтом і технікою

Включено

Не покриваються

450 000–1 500 000 грн

Від 140 грн/міс. (від 1 680 грн/рік)

Воєнні ризики

Спеціальний захист від наслідків бойових дій

Не покриваються

Включено

150 000–300 000 грн

Від 135 грн/міс. (від 1 620 грн/рік)

Програми страхування

«Стандарт» «Еліт»
Загальна сума захисту, грн 150 000 300 000
Житло , грн 100 000 200 000
Відповідальність перед сусідами, грн 50 000 100 000
Вартість, грн 420 на рік,
35 на місяць
720 на рік,
60 на місяць

Що покриває програма:

  • Житло – пошкодження або знищення внаслідок пожежі, вибуху, затоплення, природних явищ, протиправних дій третіх осіб та інших випадкових подій.
  • Відповідальність перед сусідами – шкода їхньому майну або здоров’ю, ненавмисно завдана під час користування житлом.

Де можна оформити

Де можна оформити
  • У відділені банку.

Документи

Документи

До укладення договору страхування споживач має ознайомитися з інформацією:

  • про страховий продукт «Нерухомість без огляду» (PDF-файл);
  • страхового посередника (PDF-файл);
  • страховий продукт і страховика, публічну частину договору страхування на сайтах страхових компаній.

Інформація про страховий продукт, страховика та публічну частину договору

АТ «СК «АРКС» (код ЄДРПОУ 20474912).

  • Інформаційний документ про стандартний страховий продукт (PDF-файл).
  • Умови страхування (посилання).

ПрАТ «СК «ВУСО» (код ЄДРПОУ 31650052).

  • Інформаційний документ про стандартний страховий продукт (PDF-файл).
  • Умови страхування (посилання).

ПрАТ «УСК «КНЯЖА ВІЄННА ІНШУРАНС ГРУП» (код ЄДРПОУ 24175269).

  • Інформаційний документ про стандартний страховий продукт (PDF-файл).
  • Умови страхування (посилання).

Поширенi питання

Застереження для споживача про необхідність ознайомлення до укладення договору страхування з інформацією, включаючи посилання на таку інформацію.

До укладення договору страхування споживач має ознайомитися зі страховим продуктом та інформацією про:

  • про винятки зі страхових випадків та підстави для відмови в здійсненні страхових виплат;
  • страхову суму та ліміти виплати за окремими об’єктами;
  • страховий ризик та/або страховий випадок;
  • порядок розрахунку та умови здійснення страхових виплат.

Зазначена інформація доступна для ознайомлення в інформаційному документі про стандартний страховий продукт та умовах страхування за посиланнями в розділі «Документи».

Де можна подивитися/завантажити оформлений договір страхування?

У Приват24 через меню «Сервіси» → «Страхування» → «Мої страховки» → виберіть договір → натисніть «Завантажити договір».

Що є об’єктом страхування?

Квартира / приватний будинок з оздобленням і внутрішніми комунікаціями, а також відповідальність перед сусідами за шкоду їхньому майну або здоров’ю, що ненавмисно завдано під час користування житлом.

За програмою «Преміум» також застраховано побутову техніку та меблі.

Що є страховим випадком?

Щодо майна: пошкодження, знищення або втрата внаслідок:

  • пожежі;
  • вибуху (газу, котельного обладнання);
  • природних явищ, передбачених договором (наприклад: граду, морозу, урагану, землетрусу, повені тощо);
  • протиправних дій третіх осіб (крадіжка зі зломом, розбій, грабіж, підпал);
  • дії води / рідини з водопровідних, каналізаційних, опалювальних або інших гідравлічних систем, внаслідок їх пошкодження;
  • інших випадкових подій (зокрема, падіння дерев та інших об’єктів, наїзду транспортних засобів, падіння на застраховане майно дерев та інших об’єктів, інші згідно з договором).

Щодо відповідальності: шкода, заподіяна страхувальником або особою, яка експлуатує застраховане майно, життю, здоров’ю та/або майну потерпілих третіх осіб під час його експлуатації.

Додатково покривається:

  • За програмою «Преміумумови»: знищення побутової техніки та меблів у разі пожежі або вибуху.
  • За програмою «Воєнні ризики»: влучання ракет, безпілотних літальних апаратів будь-яких типів, засобів протиповітряної оборони, засобів протиракетної оборони, уламків зазначених типів зброї або внаслідок дії ударної хвилі від зазначених типів зброї.

Увага!

Воєнні ризики покриваються один раз протягом річного строку дії договору.

Що є датою настання страхового випадку?

  • Дата пошкодження або знищення (втрати) застрахованого майна в результаті дії страхових ризиків.
  • Дата вимоги потерпілих осіб про компенсацію завданої шкоди / збитків.

Чи покриває страховка випадки, спричинені воєнними діями?

Покриває лише за умови укладання договору за програмою страхування «Воєнні ризики».

Що може бути застраховано?

Застрахованим може бути будь-яке житлове приміщення в багатоквартирному будинку або приватне житлове домоволодіння з господарськими спорудами, добудоване та введене в експлуатацію, що має технічний паспорт та не використовується для комерційної діяльності.

Ви можете застрахувати нерухомість:

  • якщо володієте нею на законних підставах;
  • винаймаєте її (на користь власника);
  • є дієздатною фізичною особою, якій виповнилося 18 років.

Наприклад, можна застрахувати орендовану квартиру, тоді вигодонабувачем буде її власник.

Зверніть увагу! Садові та дачні будинки не вважаються житловими та на страхування не приймаються.

Що не може бути застраховано?

Нерухомість, що не є квартирою або індивідуальним житловим будинком, дані про яку не зафіксовано в генеральному плані та технічному паспорті.

Нерухомість, що розташована:

  • на тимчасово окупованій території України;
  • на території України, на яких органи державної влади України тимчасово не здійснюють свої повноваження;
  • у населених пунктах України, що розташовані на лінії розмежування;
  • на території активних бойових дій;
  • на території можливих бойових дій (це обмеження застосовується виключно для воєнних ризиків);
  • на території, де офіційно оголошена надзвичайна ситуація техногенного або природного характеру державного рівня.

Коли починає діяти страховий захист?

Після завершення періоду очікування – через 7 (сім) днів із дати початку дії договору страхування за умови внесення страхового платежу.

Якщо страховий платіж не внесено, то страховий захист за неоплачений період страхування не діє та відновлює свою дію після внесення страхового платежу.

Якщо страхові платежі не сплачені протягом 6 (шести) місяців поспіль, то договір страхування припиняє свою дію та відновлення страхового захисту за таким договором неможливе.

Який строк дії договору страхування?

12 місяців з автоматичною лонгацією за таких умов:

  • протягом 30 календарних днів до дати закінчення дії договору не надійшло повідомлення від страховика або страхувальника про припинення договору;
  • продовжується здійснення страхових платежів.

Лонгація договору страхування не здійснюється, якщо на момент закінчення строку дії договору страхування страховий агент АТ КБ «ПриватБанк», за посередництвом якого укладено такий договір страхування, припинив співпрацю зі страховиком.

Договір страхування припиняє свою дію в разі ненадходження або надходження не в повному обсязі чергових страхових платежів на поточний рахунок страховика протягом 6 (шести) місяців поспіль.

Який період страхування?

1 рік – у разі здійснення платежу разово.
1 місяць – у разі здійснення страхових платежів щомісяця.

Страховий захист у кожному періоді страхування діє за умови внесення страхового платежу за такий період страхування згідно з договором.

Яка територія дії договору?

Договір діє за місцезнаходженням застрахованого майна.

Дія договору не поширюється на:

  • тимчасово окуповані території України;
  • території України, на яких органи державної влади України тимчасово не здійснюють свої повноваження;
  • населені пункти України, що розташовані на лінії розмежування;
  • території активних бойових дій;
  • території можливих бойових дій (це обмеження застосовується виключно для воєнних ризиків);
  • території, де офіційно оголошена надзвичайна ситуація техногенного або природного характеру державного рівня.

Якщо обмеження щодо території виникли під час дії договору страхування – страховий захист для відповідного об'єкта призупиняється з дати, наступної за датою виникнення таких обставин.

Де перевірити територію бойових дій?

Статус території визначається за офіційним переліком територій бойових дій і тимчасово окупованих територій, який затверджує Міністерство розвитку громад та територій України.

Для страхування враховується актуальний статус території на дату оформлення договору.

Переглянути актуальний перелік можна в Наказі Міністерства розвитку громад та територій України № 376 від 28 лютого 2025 року.

Які винятки зі страхових випадків?

Винятки зі страхових випадків та підстави для відмови в здійсненні страхових виплат за страховим продуктом «Страхування нерухомості без огляду» наведено в публічній частині договору та відповідних інформаційних документах про стандартний страховий продукт, з якими можна ознайомитися на сайтах страхових компаній за посиланнями, розміщеними в розділі «Документи».

Що робити в разі настання страхової події?

З моменту пошкодження майна або завдання збитків сусідам:

1. Протягом 24 годин зверніться до компетентних органів і зафіксуйте такий факт.

Наприклад:

  • Аварії в комунальних інженерних системах – зверніться до ЖЕУ, ОСББ, керуючої компанії тощо.
  • Пожежа – до пожежно-рятувальної служби, ДСНС.
  • Стихійні явища – у метеорологічну чи сейсмологічну службу, ДСНС.
  • Протиправні дії третіх осіб – до органів Нацполіції.
  • Інші випадки – до інших спеціалізованих органів, до компетенції яких входить їх розслідування та ліквідація.

2. Не пізніше 48 годин через Приват24 подайте заяву та документ, що підтверджує таку подію. У меню «Сервіси – Страхування – Мої страховки» виберіть договір і натисніть «Заявити про страховий випадок». Або зателефонуйте на номер 3700 (у разі недоступності зазначених каналів – за контактними даними страхової компанії, зазначеними в договорі страхування).

3. Подати документи, що підтверджують подію та розмір збитків ви можете впродовж 30 днів.

4. У разі «Воєнних ризиків» потрібно:

  • подати письмову заяву до Нацполіції щодо кримінального правопорушення за статтею 438 Кримінального кодексу України «Воєнні злочини»;
  • після подання заяви отримати витяг з ЄРДР та подати його до страхової компанії.


Як подати заяву про настання страхової події?

У Приват24 через меню «Сервіси» → «Страхування» → «Мої страховки» → вибрати договір → «Заявити про страховий випадок».

Також для подачі заяви про страховий випадок ви можете звернутися на лінію підтримки 3700.

Як додати підтверджувальний документ до заяви про настання страхової події?

Додати документи до створеної заявки на страхову подію потрібно протягом 30 календарних днів з дати настання події через Приват24 в меню «Сервіси» → «Страхування» → «Мої страховки» → «Страхові випадки» → вибір договору → «Завантажити документ».

Які підтверджувальні документи потрібно надати?

1. Документ, що підтверджує обставини події, від компетентної служби.

Наприклад:

  • ДСНС – про пожежу;
  • ЖЕУ, ОСББ, керуюча компанія тощо – про залиття;
  • поліція – про протиправні дії третіх осіб тощо.

Документ обов’язково має містити причину виникнення ушкоджень, перелік пошкоджених частин та розміри ушкоджень (приклад: намокання шпалер стелі в лівому куті площею 5*10 кв. см).

2. Технічний паспорт на квартиру / будинок.

3. Документ на право користування / розпорядження майном.

4. Фото / відео пошкодженого застрахованого майна (загальний вигляд і кожне пошкодження окремо).

5. У разі «Воєнних ризиків» – витяг з ЄРДР щодо кримінального правопорушення за статтею 438 Кримінального кодексу України «Воєнні злочини».

6. У разі завдання шкоди сусідам – вимога / судове рішення про відшкодування збитків.

7. Інші документи згідно з умовами договору.

Виплата до 10 000 грн може бути здійснена згідно з умовами договору один раз на рік без довідок компетентних органів, за винятком випадків крадіжки, воєнних ризиків, знищення побутової техніки / меблів.

Як здійснюється страхова виплата?

Страхова виплата здійснюється в розмірі підтвердженого збитку, зокрема встановленого відповідно до експертної оцінки (дослідження) або розрахунку суми страхового відшкодування за допомогою внутрішніх інструментів страхової компанії.

Як швидко я отримаю виплату?

Страховик ухвалює рішення та здійснює страхову виплату в разі визнання випадку страховим або повідомляє страхувальника про відмову в здійсненні страхової виплати з обґрунтуванням підстави відмови протягом 10 (десяти) робочих днів із дати отримання всіх необхідних документів відповідно до договору.

Зазначений строк може збільшуватися у випадках та на строки, передбачені договором.

Які наслідки невиконання страхувальником обов’язків за договором?

Якщо страхувальник не виконуватиме своїх обов’язків, наприклад несвоєчасно вноситиме платежі чи запізно повідомить про страховий випадок, це може бути підставою для того, що страхова компанія відмовить йому в страховій виплаті.

Як вибирається страхова компанія?

Договір страхування оформляється в страховій компанії з-поміж тих, що є партнерами ПриватБанку за продуктом «Нерухомість без огляду». Умови оформлення та врегулювання продукту в усіх компаніях ідентичні.

Як відмовитися від страхування?

  • У Приват24 через меню «Сервіси» → «Страхування» → «Мої страховки» → вибір договору → «Розірвати договір».
  • За номером 3700.
  • У відділенні банку.

Страхова компанія протягом 10 робочих днів здійснює повернення страхового платежу:

  • у разі відмови від договору протягом 30 днів – у розмірі 100% здійсненого страхового платежу (за умови, що відсутні страхові події);
  • у разі розірвання клієнтом договору пізніше ніж за 30 днів – у розмірі частини страхового платежу, що відповідає невикористаному періоду страхового захисту за вирахуванням за цей період витрат страхової компанії та здійснених страхових виплат за договором.