Продали квартиру. Що робити з грошима до наступної купівлі?

Коли продаж і купівля квартири відбуваються майже одночасно, проблема стоїть не так гостро. А от якщо ви продали житло, а нове ще не знайшли, – виникає пауза.


Спочатку ви думаєте тільки як безпечно зберегти гроші, але далі зʼявляється думка, що непогано б на них заробити – все одно без діла лежать. І ось ви починаєте шукати інструмент з найвищою дохідністю.


Не можна сказати, що це помилкове рішення, просто питання тут взагалі не про заробіток. Розберемо 👇

Визначте призначення цих грошей

Ви скажете: «Призначення зрозуміле, що тут визначати – треба купити квартиру». В цьому й проблема: призначення у грошей очевидне, але їх починають сприймати як інвестиційний капітал, який повинен працювати.


Чому так відбувається – зрозуміло. Ще вчора це була квартира, а сьогодні – кілька мільйонів гривень.


⚠️ Не всі великі суми є інвестиційним капіталом.


Якщо ви продали квартиру, щоб купити іншу, кошти вже мають конкретне призначення. Вони не стали вільними лише тому, що тимчасово перебувають у грошовій формі. Фактично це транзитні кошти. Ось у чому різниця:


Інвестиційний капітал Транзитні кошти
Гроші без конкретного призначення та строків. Ви можете перечекати зниження вартості активу або реінвестувати дохід.
Глобальне завдання – примножитися.
Повинні бути готовими до наступної купівлі. Їх завдання – зберегти свою вартість і бути доступними, коли знадобляться.
Про «заробити якомога більше» не йдеться.


Шукати для транзитних коштів максимальну дохідність – не завжди правильна стратегія.


Чому виникає спокуса змусити транзитні гроші працювати

Це здається логічним. Коли між продажем квартири та купівлею є час, сама собою виникає думка, що на великій сумі можна і треба заробити. Нераціонально, щоб такі кошти просто лежали. А наш мозок дуже не любить нераціональні дії, тому шукає вихід.


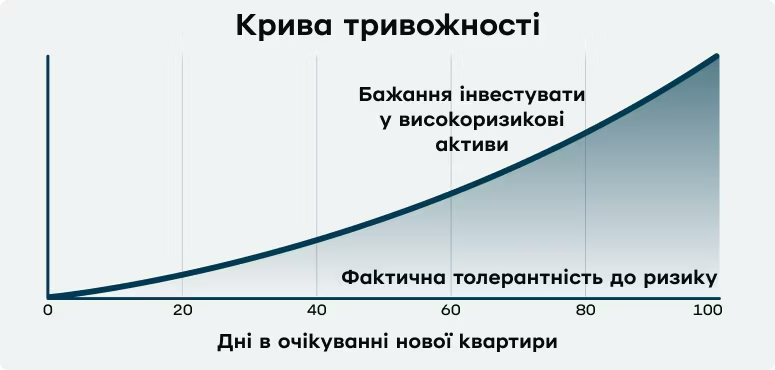
Графік кривої тривожності, який показує, як зі збільшенням кількості днів до купівлі нової квартири збільшується бажання ставитися до коштів як до інвестиційного капіталу.


Людина перестає сприймати гроші як кошти на наступну квартиру та починає ставитися до них як до інвестиційного капіталу: розглядати високоризикові активи типу акцій і криптовалют або конвертувати гривню в долари, сподіваючись на зростання курсу.


Усі ці рішення можуть спрацювати, якщо ви інвестор. Але зараз ви не інвестор. Ви людина, яка тимчасово тримає гроші для конкретної мети – купівлі квартири. Замість того, щоб захистити гроші від ризиків, ви берете нові.


Тому головне питання не у виборі активу, а в балансі між бажанням заробити більше і бажанням зберегти капітал, щоб бути готовим до купівлі.


Від чого залежить рішення

Перш ніж шукати інструмент для вкладення грошей, скажіть – скільки часу у вас є?


Менше ніж місяць


Гроші можуть знадобитися у будь-який момент. Підійдуть інструменти, які дозволяють швидко повернути всю суму.


Варіанти:


  1. Нічого не робити з грошима. Ви нічого не заробите, але зможете дати завдаток у будь-який момент, хоч вночі.
  2. Інструменти з високою ліквідністю, як Конверти в Приват24. 5% річних на великих сумах можуть дати приємний прибуток, а перевести гроші назад на картку – справа кількох хвилин.
  3. Депозит на 1 місяць із можливістю дострокового закриття.

1–3 місяці


Ліквідність все ще важлива, але можна спробувати заробити побільше, хоча і не в ризикових активах*.


* Ризикові активи – це активи з непрогнозованою дохідністю або такі, які під час дострокового продажу мають негарантовану ціну.


Тобто напрямок залишається тим самим: депозити, Конверти, і до них додаються ОВДП зі строком погашення до трьох місяців. ОВДП матимуть найбільшу дохідність. Наприклад, на серпень 2026 року в ПриватБанку така картина:


Конверт Депозит до 3 місяців ОВДП з погашенням наприкінці вересня
5% річних 2,5% річних 13%


Іноді інвестори роблять так: знаючи, що гроші знадобляться, припустімо, через 3 місяці, купують ОВДП на 1 рік для більших виплат за купонами, щоб потім продати облігації на вторинному ринку. Але є ризик: якщо в цей проміжок часу НБУ підвищить облікову ставку, то ціни на ОВДП можуть знизитися і під час продажу на вторинному ринку буде збиток.


→ Гайд про держоблігації (ОВДП): як працюють, які бувають, як порівняти та сформувати портфель


3–6 місяців і більше


Чим більший горизонт, тим більше з’являється варіантів. Але зростають і протиріччя.


⚠️ Якщо ці гроші все ще на купівлю квартири, вони залишаються транзитними незалежно від того, чекатимете ви місяць чи рік.


Тому базова логіка не змінюється: першими варто розглядати інструменти з прогнозованою дохідністю та гарантованим строком повернення коштів. Насамперед це депозити або ОВДП.


Якщо хочеться більшої дохідності, дайте собі відповідь на запитання: ви будете спокійні, якщо через пів року ці гроші тимчасово зменшаться в ціні на 10–15%? Якщо ні, то це ще не інвестиційний капітал.


Звісно, можна звернути увагу на інвестиційні компанії, фондовий ринок або довірче управління. Там потенційно можна отримати вищий дохід, але результат та строки не гарантовано.


Якщо ви готові зафіксувати кошти на довший строк, то й серед депозитів та ОВДП зазвичай можна знайти вищу дохідність. Шукати складніші інструменти має сенс лише тоді, коли вас уже не влаштовують навіть такі варіанти.


Має значення, в якій формі ви отримали гроші

#1 – гривні на картку (розрахунок через е-сертифікат або безготівково)


Найпростіший сценарій. Гроші вже в банківській системі, їх легко вкладати в активи за варіантами вище.


Головне завдання – знизити вплив інфляції на гривню. Є два шляхи:


1️⃣ Вкласти гроші в актив, реальна дохідність за яким вища, ніж інфляція


Реальна дохідність активу – це номінальна дохідність мінус витрати (комісії, податки). Наприклад, за депозитом зазначають дохідність 10% річних. Це номінальна дохідність.


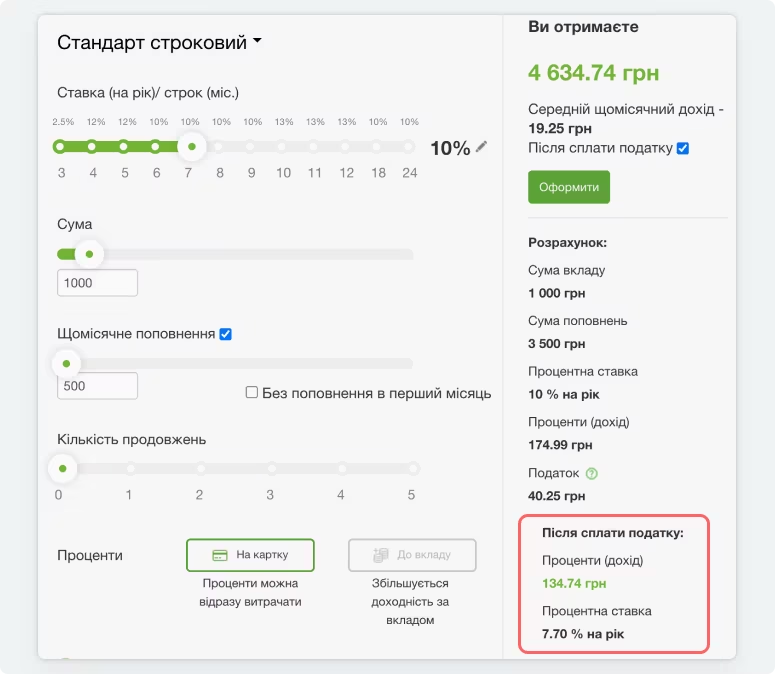
У нашому калькуляторі ви побачите реальну дохідність за мінусом податку на дохід та військового збору.


Скриншот калькулятора зі сторінки «Вибрати вклад» на сайті ПриватБанку.Реальну дохідність виділено червоним прямокутником.
 

Далі на сайті НБУ знайдіть дані щодо інфляції, і зрозумієте реальну дохідність від вкладень.


Проте робити це є сенс в разі довгострокових вкладень. На короткострокових вплив інфляції буде непомітним.


2️⃣ Купити долари


Звична для українців процедура, особливо якщо нову квартиру ви купуватимете в доларах.


Тут є кілька нюансів:


На зняття готівки з картки діє ліміт НБУ – 100 000 грн на день. Банки можуть встановлювати свої умови. Наприклад, якщо знімати у відділенні, то можна відразу зняти всі 100 тисяч, а якщо в банкоматі – то 40 тис. грн за одну операцію, а наступну можна повторити через 3 години.


Як знімати більше ніж 100 тис. грн на день


Припустімо, що гроші за квартиру отримала на картку дружина. І вона, і чоловік окремо заходять у чат онлайн-підтримки та надають договір купівлі-продажу та свідоцтво про шлюб.


Після цього дружина половину коштів переказує на картку чоловіка як звичайний переказ із картки на картку в Приват24. І вони зможуть кожен зі своєї картки знімати по 100 тис. грн на день.


→ Хочу купити долари на всі заощадження, а чоловік проти


#2 – ви отримали готівкові долари


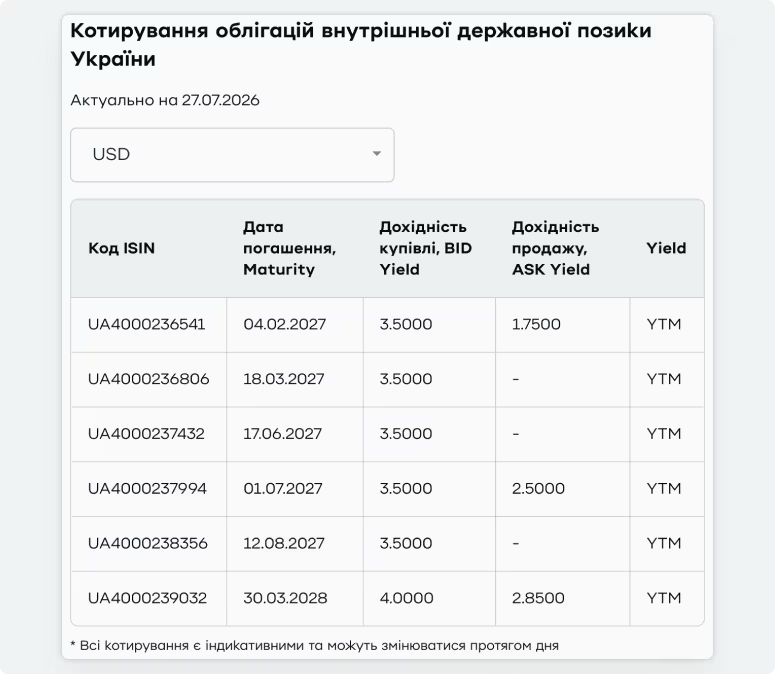
Насправді найпростіша ситуація. Для готівкових доларів із горизонтом 3–6 місяців однозначно шлях у валютні ОВДП. Вони дають дохідність у валюті, яка на українському ринку зараз є унікальною: інших безризикових валютних інструментів із порівнянною дохідністю просто немає.

Скриншот з дохідністю ОВДП в доларах зі сторінки «ОВДП» на сайті ПриватБанку.


Валютні ОВДП підходять, якщо ви впевнені в горизонті – наприклад, знаєте, що купівля квартири відбудеться не раніше ніж за 4–5 місяців.


→ Як заробляти на ОВДП: три стратегії


Момент, який варто продумати заздалегідь

Є питання, яке рідко виникає до угоди, але майже завжди виникає після.


⚠️ Що, якщо квартира знайдеться раніше?


Уявіть: ви поклали всю суму на тримісячний депозит. Через шість тижнів з’явився ідеальний варіант і продавець чекає відповіді два дні. Що робити? Депозит без можливості дострокового закриття.


Саме тому варто заздалегідь домовитися із собою: яку частину суми ви готові тримати в абсолютно ліквідному вигляді як резерв на угоду? Можливо, 20–30% варто тримати в Конверті і їх буде достатньо для завдатку або першого платежу, поки вивільняється решта коштів з більш дохідних інструментів.


Головне

Продаж і купівля квартири – не інвестиційний цикл. Це переїзд з одного активу в інший із паузою посередині.


Гроші між угодами мають одну мету: зберегтися та бути доступними. Якщо при цьому вони ще й принесуть якийсь дохід – добре. Але це бонус, а не ціль.


Запитання «Де більше заробити?» – неправильне запитання для цих грошей. Правильне: «Що буде, якщо квартира знайдеться завтра?»


Дайте відповідь на це запитання, і тоді все інше вирішується легко.