Всупереч логіці: чому золото стрімко зросло після весняного обвалу (2026)

Навесні 2026 року на тлі воєнних дій на Близькому Сході ціна на золото суттєво впала – хоча традиційно цей захисний актив зростає або принаймні не падає під час криз.

У серпні ціна різко пішла вгору, хоча геополітично мало що змінилося. Розбираємо причини й дивимося, чи можна передбачити такі рухи та заробити.

Коротко: що сталося

Навесні склалася нетипова ситуація: золото, яке часто зростало під час геополітичних конфліктів, упало на тлі бойових дій на Близькому Сході. Суттєво – майже на 20%.

Ми тоді аналізували ситуацію: золото програло конкуренцію іншим захисним активам – долару та казначейським облігаціям США 👇

→ Всупереч логіці: чому золото впало на тлі бойових дій на Близькому Сході

Тепер ситуація змінилася.

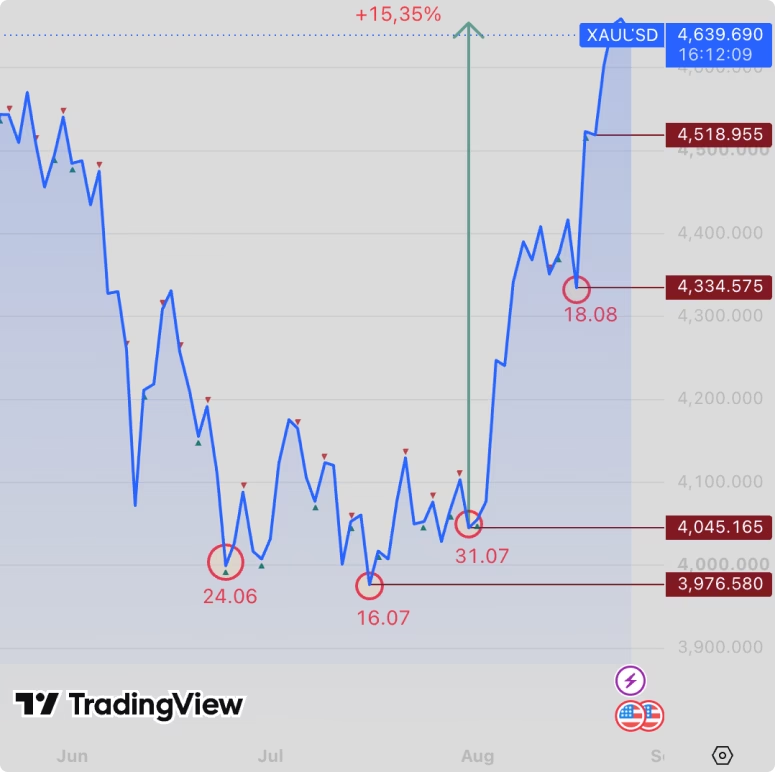
Графік золота від моменту досягнення дна в червні до стрімкого зростання в серпні 2026 року. Зростання почалося 31 липня, і до 25 серпня ціна зробила більш ніж +15%. Різке зростання почалося 31 липня. До 24 серпня ціна зросла на +15% – максимум більш ніж за три місяці. Зображення: платформа TradingView.
При цьому зовні все нібито так само, як було навесні, хіба що активних бойових дій наразі немає. Але конфлікт на Близькому Сході триває: останні офіційні переговори відбулися ще в червні, атаки на судна в Ормузькій протоці трапляються, санкції запроваджуються.

Розберемо, чому майже за тих самих обставин ціна на золото пішла вгору.

Причина 1. Ринок менше боїться нового підвищення ставки

Це одна з головних відмінностей від весни. Повторимо, що золото не приносить процентного доходу. Тому, коли ставка ФРС висока й інвестори очікують подальшого підвищення, у золота з’являється сильний конкурент – державні облігації США. Вони теж вважаються захисним активом, але приносять процентний дохід.

Навесні 2026 року У серпні 2026 року
Дорога нафта посилила страх нової хвилі інфляції. А висока інфляція означає, що Федеральній резервній системі (ФРС) доведеться тримати ставку високою або підвищити її. Інфляційні дані в США виявилися спокійнішими, тому очікування нового підвищення ставки зменшилися.

Звісно, ФРС може не знизити ставку. На липневому засіданні частина керівників голосувала за підвищення. Але для ціни активу важлива не тільки фактична ставка, а й очікування великого капіталу. У серпні ці очікування позитивно вплинули на ціну золота.

→ Як облікова ставка НБУ впливає на ваші кредити, депозити та гроші в гаманці

Причина 2. Долар та облігації перестали так сильно тиснути на золото

19 серпня Міністерство фінансів США оголосило про намір викуповувати довгострокові облігації на вдвічі більшу суму: з $2 млрд до щонайменше $4 млрд за одну операцію.

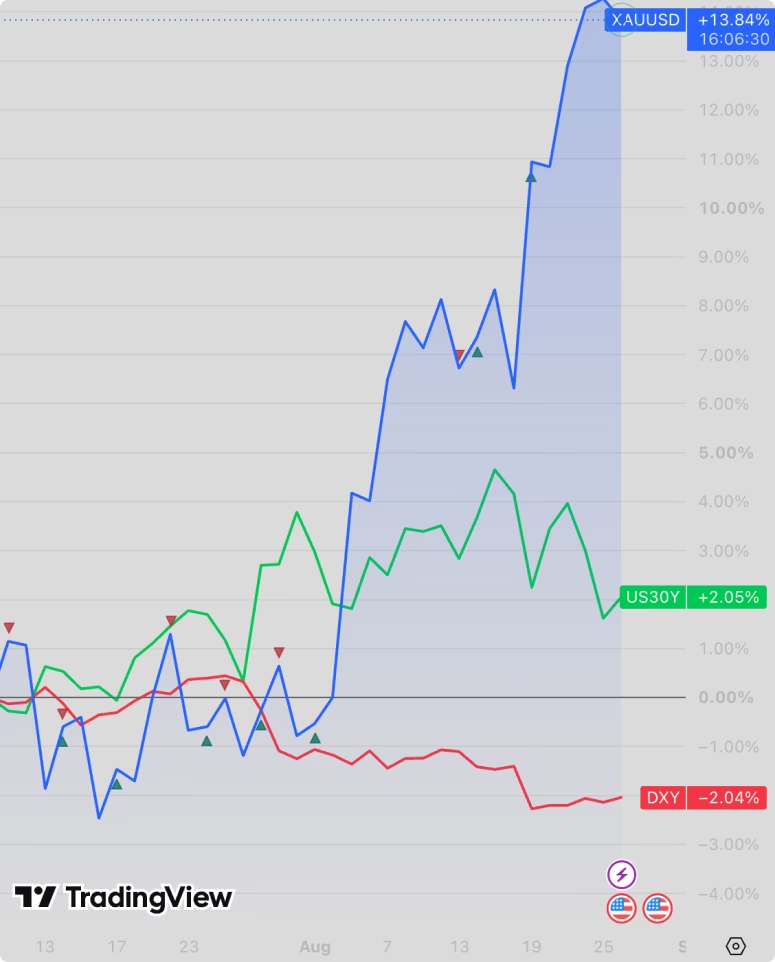
⚠️ Зазвичай економічні новини виходять за запланованим графіком (наприклад, інвестори знають, що 25 серпня о 17:00 опублікують важливі дані щодо індексу довіри споживачів США). Але новина від Мінфіну США вийшла раптово, і ось як відреагував ринок 👇

Графік руху ціни золота, 30-річних казначейських облігацій та індексу долара. Дохідність 30-річних облігацій знизилася на 10 базисних пунктів до 5,19% (зелений графік), долар за день послабшав на 0,84% (червоний графік – індекс долара), і на цьому тлі золото підскочило на ~4%. Причина: що слабший долар, то дешевше купувати золото власникам інших валют.
Навесні У серпні
Сильний долар та казначейські облігації переманили великий капітал до себе. Попит на золото зменшився, ціна знизилася. Мінфін США оголосив збільшення суми викупу облігацій – це вплинуло на попит, зросла їхня ціна, а дохідність знизилася. Щоправда, уже наступного дня частина цього руху відігралася назад. Через це послабшав і долар.

⚠️ Поки що все це тільки реакція на новини. Реальний викуп облігацій відбудеться 9–10 вересня. Тоді побачимо, як насправді план уряду США вплине на облігації. Загалом картина така: високі ставки за облігаціями, з одного боку, роблять їх привабливими для інвесторів, а з іншого – збільшують тиск на й так величезний борг США. Крім того, коли дохідність постійно зростає, зменшується ціна облігацій, що може бути невигідно великому інвестиційному капіталу, який уже тримає облігації.

⏰ UPD – оновлення від 11 вересня
Викуп відбувся, Мінфін збільшив максимальний обсяг операції втричі (до $6 млрд). Проте цього виявилося недостатньо: 10-річні облігації все одно зросли до ~4,85% (максимум із листопада 2023 року).

10 вересня золото завершило день зниженням на ~1,7%.

Чому так? $6 млрд – дуже невелика сума порівняно з ринком держоблігацій США (~$32 трлн). Інвесторів і далі турбують бюджетний дефіцит, інфляція та великий борг США, тому один збільшений викуп не змінив загальної картини.

Чому дохідність облігацій знижується, коли зростає ціна, і навпаки

Це сутність облігацій як цінних паперів. Якщо дуже спростити, механіка приблизно така:

  • Якщо облігація коштує $100 і приносить фіксовані $5 на рік, то її дохідність = 5 / 100 = 5%.
  • Якщо попит на облігацію зростає і ринкова ціна піднімається до $105, ті самі $5 уже становлять 5 / 105 = 4,76%.

Облігації внутрішньої державної позики України (ОВДП) підпорядковуються тим самим правилам.

→ Гайд про фондовий ринок України. Частина 1. Де купувати ОВДП

Причина 3. Покупці повернулися

У момент кризи, коли ринки падають, інвесторам потрібні вільні кошти, щоб захищати наявні позиції або ловити нові можливості.

Навесні У серпні

Золото стало джерелом ліквідності. Його продавали, щоб отримати вільні кошти для інших дій на ринку.

Масові продажі штовхали ціну вниз.

Великий капітал почав відновлювати позиції.

За даними World Gold Council, золоті ETF* отримали за тиждень $6,4 млрд – найбільший тижневий приплив за десять місяців.

* ETF – інвестиційний фонд, акції якого торгуються на фондовій біржі так само, як акції звичайних компаній.

То попередня стаття була неправильною?

Ні. Змінилися умови, тому змінилася й поведінка ціни на золото. У попередній статті ми назвали чотири умови, які могли б допомогти золоту відновитися. Три з них відбулися. Четверта – зниження ставки ФРС – не відбулася. Але й тут ситуація змінилася в сприятливий для золота бік. Ось фінальне порівняння 👇

  Під час весняного падіння У серпні
Нафта та інфляція Різкий нафтовий шок посилював інфляційні страхи Ціна нафти відійшла від пікових рівнів, інфляційні дані США пом’якшали
Ставка ФРС Ринок боявся подальшого зростання ставки Імовірність підвищення ставки впала з 50% до 31%
Долар Сильний долар виграв конкуренцію в золота Долар ослаб
Поведінка інвесторів Золото продавали, зокрема заради ліквідності Інституційний попит та припливи в ETF відновилися


Якщо причини зрозумілі, чи можна було передбачити зростання?

Усі інвестори хочуть купувати на дні, а продавати на вершині. Але це зараз ми знаємо, що сталося:
менші очікування підвищення ставки → слабший долар → рішення Мінфіну США → приплив грошей у золото → нові максимуми.

Після руху все виглядає майже очевидним, але повернемося до 17 серпня 👇

Агенція Reuters уже тоді писала, що золото зросло на 9% за місяць і, можливо, повертає привабливість як захисний актив.

Тобто частину сприятливих факторів можна було побачити заздалегідь.

Цей же матеріал називав і фактори, які могли зупинити зростання: слабкий попит на ювелірне золото та монети, відносно помірні ETF-потоки й наближення ціни до технічно перекуплених зон.

⚠️ І головне: 17 серпня ніхто не знав, що 19-го Мінфін США оголосить про зміну суми викупу довгострокових облігацій.

Що можна було прогнозувати:

  • умови для золота стали кращими, ніж навесні;
  • слабший долар йому допомагає;
  • менший ризик підвищення ставок прибирає частину тиску;
  • після великого падіння відновлюється інвестиційний попит.

Чого не можна було знати:

  • яка новина стане каталізатором;
  • як її трактуватиме ринок;
  • чи вже врахована ця новина в поточній ціні;
  • чи буде реакція +0,5% або +14%.

Як діяти, коли не відомо, де буде дно

Передбачити точку розвороту майже неможливо. Один зі способів – розділити суму для інвестування на кілька частин і купувати поступово на кожній значущій хвилі зниження ціни.

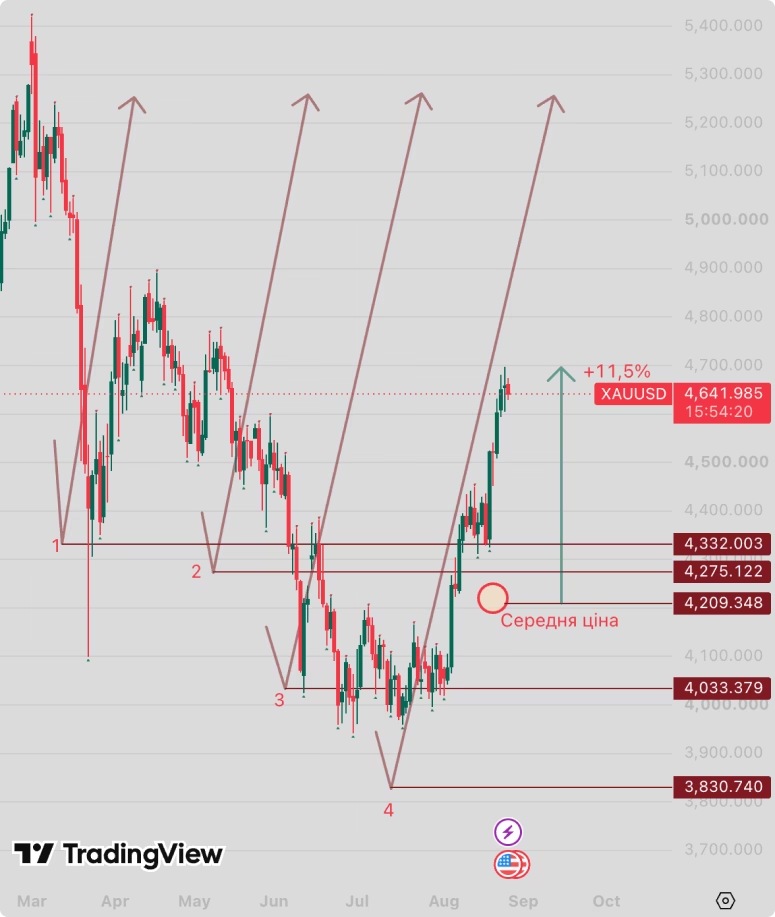
Подивимося на умовний приклад із золотом у 2026 році для інвестора, який заздалегідь планував працювати із золотом. Інвестор розділив свій депозит на чотири рівні частини 👇

Графік золота з гіпотетичними точками купівлі для інвестора на спотовому ринку у 2026 році. Після першої купівлі інвестор був у просіданні. Після другої – також. Спрацювала й третя купівля, а до четвертої запланованої зони ціна не дійшла. У цьому й сенс підходу: окремою купівлею не намагаються вгадати дно. Середня ціна інвестицій вийшла ~4209 доларів за унцію (оскільки купують різну кількість активу на однакову суму, рахувати потрібно середнє гармонійне).
Такий підхід використовують переважно на спотовому ринку, де купують актив без кредитного плеча. На ф’ючерсах усереднення значно небезпечніше через ризик ліквідації.

Що це означає для вас

Заднім числом завжди здається, що можливість заробити на зростанні активу була очевидною. Золото дешевшало – можна було купити. Долар слабшав – треба було зрозуміти. Ставки змінювалися – чіткий сигнал.

Але в реальному часі поряд із правильними сигналами завжди є десятки інших, які вказують на протилежне. Тому сильне зростання саме собою – не причина терміново купувати актив, який ви раніше не планували мати.

Якщо ви вирішуєте, що робити із заощадженнями, корисніше почати з інших питань: для чого ці гроші, коли вони знадобляться та який ризик ви готові прийняти. А вже потім вибирати інструмент. І для більшості непрофесійних інвесторів зручнішими зазвичай є активи з прогнозованою дохідністю.