Є гроші. Закрити кредит чи покласти на депозит?

💬 Добрий день. У мене з’явилася вільна сума – 100 000 грн. Маю споживчий кредит і можу його повністю закрити й видихнути. З іншого боку гроші нібито повинні працювати – можу відкрити депозит, щоб на його відсотки погашати кредит.
 

Як правильніше?

Швидка відповідь

Зазвичай на такі питання відповідають просто: якщо ставка за кредитом вища за депозитну, то вигідніше погасити кредит. А оскільки вона частіше вища, то нібито немає про що говорити.
 

Але особисті фінанси – це не лише математика. Кожне рішення має різну ліквідність, ризик та психологічний комфорт.
 

Розберемо по черзі.


#1 – Чи залишаться у вас гроші після погашення кредиту?

Це питання фінансової подушки, про яку так багато говорять.
 

Зараз у вас є 100 000 грн і відкритий кредит. З погляду логіки та математики закрити його цілком доречно: боргу немає, відсотки не нараховуються.
 

Тепер уявімо, що через місяць:
 

  • у машині зламалася коробка передач;
  • роботодавець оголосив скорочення;
  • просто сталося щось, що потребує грошей (а ми знаємо, як часто в житті на голову звалюється відразу декілька неприємностей).

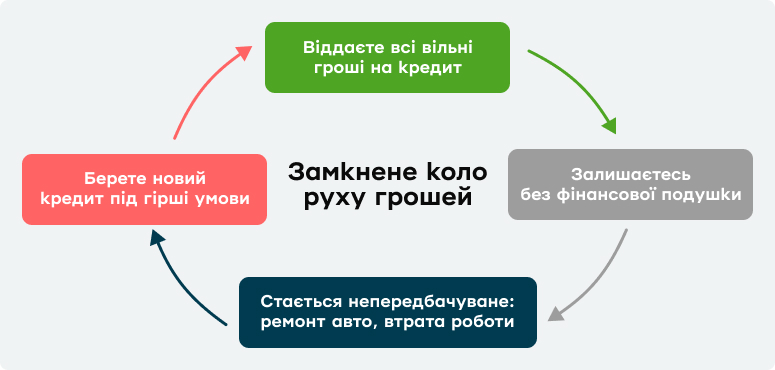
Кредиту у вас немає, але і грошей також. Доведеться знову позичати – можливо, під вищу ставку. Закрити один кредит і відразу взяти новий – це не перемога над боргом, а просто зміна умов.


 замкнене коло руху грошей, якщо повернути кредит, не маючи фінансової подушки.


Саме тому фінансові консультанти роками повторюють: спочатку сформуйте фінансову подушку, а вже потім рахуйте, наскільки вигідно погасити кредит вільними коштами.
 

Можливий варіант. Якщо у вас немає фінансової подушки, але кредит тисне, відкладіть хоча б мінімальну суму – наприклад, на 1–2 місяці витрат. Далі можна розглядати часткове погашення кредиту.
 

→ Розбір: чому у вас не виходить створити фінансову подушку


#2 – Порівняйте реальну вартість грошей

Тепер можна переходити до цифр. Якщо кредит коштує дорожче, ніж депозит приносить доходу, дострокове погашення буде фінансово вигіднішим.
 

Наприклад:


Якщо…

То…

Кредит – 26% річних, депозит – 14% Часто вигідніше погасити кредит
Кредит – 9%, депозит – 14% Відповідь уже не така очевидна. Варто рахувати детальніше


1️⃣ Порівнюйте реальні ставки, а не номінальні.
 

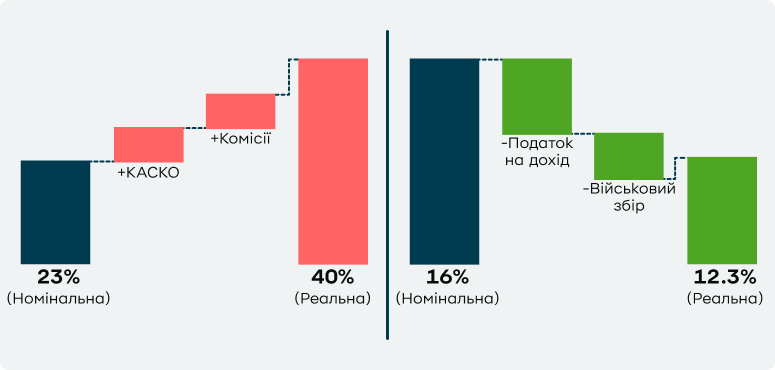
Реальна ставка показує повну вартість кредиту разом із комісіями та обов’язковими послугами на кшталт КАСКО. Фактична дохідність за депозитом враховує як мінімум податки на дохід і військовий збір.
 

Наприклад:
 

  • Номінальна ставка за кредитом 23%, а реальна – 40% річних.
  • Номінальна ставка за депозитом 16%, а фактична дохідність – 12,3% річних. 

діаграма реальних ставок та дохідностей проти номінальних.


Така різниця між ставками означає, що за однакової суми кредиту та депозиту дохід від вкладу зменшує витрати на кредит, але вони все одно є. Ви сплачуєте цю різницю з власної кишені задля однієї цілі: мати резерв коштів на депозиті. Чи влаштовує вас це – питання вибору.
 

→ Чому не можна ділити річну ставку на 12, і як насправді порівняти кредити


2️⃣ Враховуйте інші умови:
 

  • Чи можна достроково забрати гроші з депозиту (якщо ні, то зменшується ліквідність заощаджень).
  • Чи є штраф за дострокове погашення кредиту.
  • Чи не втратите ви пільгові умови за кредитом після дострокового погашення. В деяких банках бувають програми, за якими знижена ставка зберігається тільки за умови, що клієнт користується кредитом мінімум рік.

Типова помилка


Сергій не любить кредити, тому щойно з’явилися гроші, погасив мінус на кредитній картці.


Ось тільки борг був у пільговому періоді ще 40 днів. Якби Сергій поклав ці кошти на депозит на 1 місяць, то на рівному місці заробив би додаткові гроші. А потім спокійно погасив мінус.


3️⃣ І найважливіше питання: скільки відсотків за кредитом ви вже повернули банку?


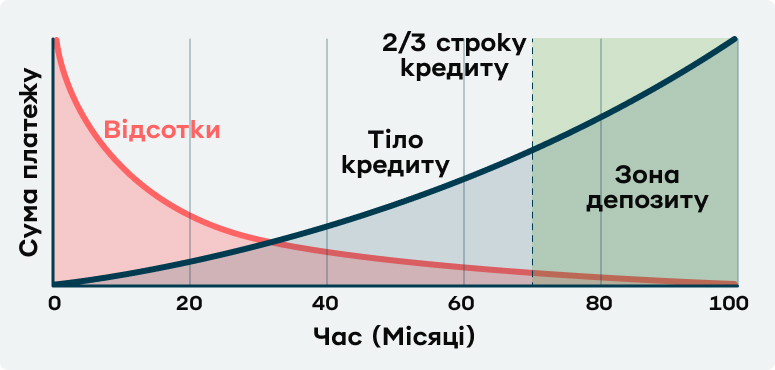
якщо за кредитом застосовано ануїтетні платежі, то після 2/3 строку більшість відсотків ви вже сплатили.


Якщо минуло 2/3 строку, то, найімовірніше, ви вже виплатили більшу частину відсотків. Тоді це докорінно змінює ситуацію на користь депозиту 👇


→ Як погасити кредит достроково, щоб було вигідно 


#3 – Психологічний комфорт

У фінансах не все можна виразити у відсотках. Жодна математика не покаже, як борг психологічно тисне на деяких людей.


Олена та Ірина мають однаковий кредит на однакову суму.


Олена взяла кредит через безвихідь і під тиском ситуації. Ситуація вже змінилася, проте зараз кредит – це буквально те, з чим Олена засинає і прокидається. Усе життя її виховували, що позичати – погано.


Олена витрачає не тільки гроші, сплачуючи відсотки, але й ментальне здоровʼя. Якщо є вільні гроші, треба погасити кредит, навіть якщо математика показує, що депозит краще.


Для Олени головне у фінансах – свобода.


Ірина – бухгалтер, для неї кредит – просто інструмент. Ірина про нього згадує лише раз на місяць, коли відсотки сплачує. А ось мати запас грошей – це те, що її справді хвилює.


Якщо з’являться вільні кошти, Ірина все порахує, але більше схиляється до депозиту.


Для Ірини головне у фінансах – безпека.


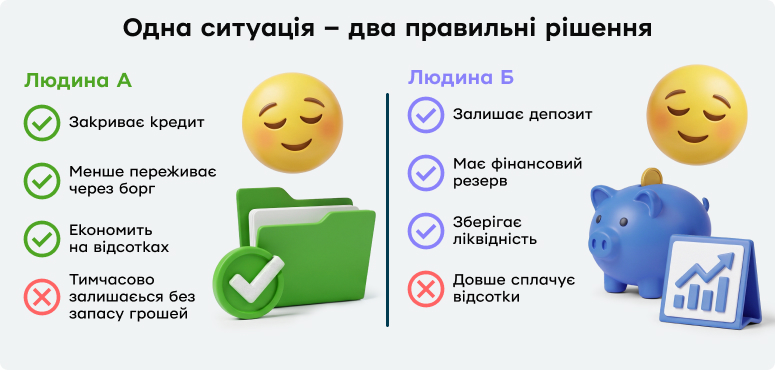
Обидва підходи можуть бути раціональними.


порівняння підходу Олени та Ірини.


У поведінковій економіці явище, яке ілюструє Олена, називають відразою до боргу – психологічним небажанням мати заборгованість, навіть коли інший вибір фінансово вигідніший. І це нормально.
 

Детальніше: робота Нобелівського лауреата Р. Талера «Питання ментального обліку». 
 

🚨 Що це означає: не обов'язково вибирати лише з двох варіантів. Часто найкращим рішенням стає компроміс: частину коштів спрямувати на дострокове погашення кредиту, а частину покласти на депозит як фінансовий резерв.


Як ухвалити рішення

Дайте собі відповіді на чотири запитання.


Запитання Чому це важливо
Чи маю я фінансову подушку Без резерву навіть математично вигідне рішення може створити нові ризики
Яка реальна різниця між ставкою за кредитом і дохідністю депозиту Саме вона показує фінансову вигоду між варіантами
Наскільки стабільні мої доходи Якщо дохід нестабільний, фінансова подушка стає особливо важливою
Що для мене важливіше: мінімізувати витрати чи відчувати фінансову безпеку Психологічний комфорт також має цінність


Порада: замість питання «Що вигідніше?» ставте собі інше: «Який ризик я зменшую своїм рішенням?». 
 

  • Дострокове погашення кредиту зменшує витрати на відсотки й допомагає швидше позбутися боргу.
  • Депозит зменшує інший ризик – залишитися без грошей у момент, коли вони знадобляться найбільше. Так, у таких випадках може виручити ліміт на картці «Універсальна», але кредитна картка – це не заміна фінансової подушки.

А коли ухвалили рішення – не шкодуйте! У фінансах не завжди існує ідеальне рішення. Але майже завжди існує рішення, яке найкраще підходить саме вашій ситуації.
 

→ Чи може кредитка бути заміною накопичень на «чорний день»?