Чому 1 000 грн з депозиту – не те саме, що 1 000 грн зарплати

У більшості з нас одне джерело доходу – робота. Час та зусилля ми обмінюємо на зарплату та маємо пряму залежність: якщо не працювати, то дохід зникає.


Це чесна і зрозуміла система, але ми і гроші існуємо в ній на різних полюсах. Принципово ситуацію змінює наявність капіталу – гроші починають працювати поруч із нами незалежно від кількості відпрацьованих годин.

Чому економісти говорять про капітал окремо

Ми часто сприймаємо гроші тільки як спосіб оплати покупок. Але в економіці розділяють два типи доходу: від праці та від капіталу.


Трудовий дохід Дохід від капіталу
Зарплати та гонорари. Те, за що ви продаєте сили та час.
Немає праці – немає й доходу.
Те, що заробляють гроші самостійно: відсотки за депозитом, купони за ОВДП (держоблігації), дивіденди від акцій.
Гроші працюють незалежно і генерують новий дохід.


Депозити та інші інструменти не просто зберігають гроші. Вони дають можливість капіталу почати працювати.
 

Ідея настільки важлива, що навколо неї побудовані економічні теорії 👇


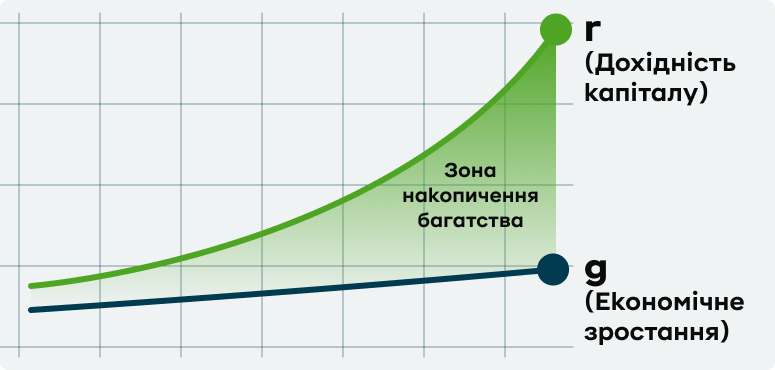
r > g


Ця формула – один із найпопулярніших концептів в економіці. Закономірність, яка простежується з XIX століття:


  • дохідність капіталу (r) стабільно перевищує темпи економічного зростання (g)


Люди з капіталом з часом стають відносно багатшими, бо їхні активи продовжують працювати і без них.


Том Пікетті, наукова робота «Капітал у XXI столітті»


Графік формули r > g. Дохідність капіталу та економічне зростання утворюють зону накопичення багатства.


З ідеї Пікетті можна вивести формулу для особистих фінансів: що раніше людина починає формувати власний капітал, то більше часу він має, щоб поступово створювати новий дохід. 


Чому всі це розуміють, але мало хто замислюється

Люди звикли мислити абсолютними сумами.


Антон накопичив дві зарплати та відкрив депозит. Через місяць він отримав на картку 1 000 грн відсотків і подумав: «І все? Лише 1 000? Якісь... копійки».


Люди з капіталом з часом стають відносно багатшими, бо їхні активи продовжують працювати і без них.


Невеликий капітал у цьому порівнянні завжди програє, бо зарплата прив’язана до ринку праці, а дохід від капіталу – до розміру внеску. Це як порівнювати швидкість пішохода та авто лише тому, що вони прямують в один бік.


  • 60 000 гривень – оплата часу.
  • 1 000 гривень – оплата капіталу.
     

Різні категорії.


Контрольне запитання 
 

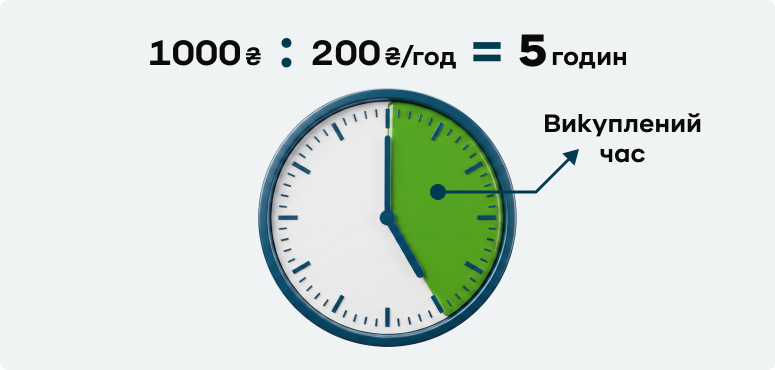
Оцінюючи дохід від капіталу, поставте запитання: скільки годин ви витратили, щоб отримати ці 1000 гривень з депозиту?


Інфографіка ідеї викупленого часу. Дохід від капіталу потрібно перевести в кількість відпрацьованих годин на основній роботі.


Якщо ваш депозит приносить 1 000 гривень на місяць, а ваша погодинна ставка на роботі – 200 гривень, то 1 000 гривень – це 5 годин життя, які вам не довелося витрачати.
 

→ Урок від Amazon: чому ми кидаємо грошові звички занадто рано


Як накопичення змінюють структуру доходу

Андрій і Марина мають однакову зарплату – 50 000 грн.
 

Андрію подобається фраза «кайфувати від життя». Це його філософія. Вибираючи між ремонтом та подорожжю, він вибере подорож. Усю зарплату він витрачає на поточні потреби та задоволення: їздить на таксі, ходить по кафе, часто змінює смартфон. І так з місяця в місяць. Андрія все влаштовує, але його дохід повністю залежить від роботи, а отже – від роботодавця.
 

Марина відкладає щось щомісяця: іноді 500 грн, іноді 1 000. Це невелика сума для депозиту, ОВДП або купівлі доларів. Перший рік різниця між Андрієм і Мариною майже непомітна. І другий не дуже велика. Але в капіталі найголовніше, що процес йде.
 

⚠️ Андрій і Марина продовжують багато працювати й однаково заробляти, але через кілька років частина доходу Марини вже не залежить від кількості відпрацьованих годин.


Ми показали Андрія транжирою, але суть в іншому. Уявіть, що він витрачає всі гроші інакше – наприклад, на курси, опанування нових навичок тощо. Це не транжирство. Навпаки – його зарплата зростатиме слідом за кваліфікацією.


Але з точки зору капіталу ситуація майже не змінилася, тому що Андрій як мав одне джерело доходу й залежність від нього, так і має.


Він може думати, що почне накопичення потім, коли буде вдосталь заробляти. Такі думки дуже заспокоюють, але на практиці їх відкладають, і відкладають, і відкладають...


Але ж тисяча гривень – це справді небагато? 

Так. Але залежить яка тисяча.
 

Річард Талер, лауреат Нобелівської премії з економіки, показав, що люди по-різному розподіляють у голові різні гроші. Наприклад:
 

  • Зарплата потрапляє в ментальний кошик «важко зароблені».
  • Премія – в «легкі гроші».
  • Виграш у лотерею – в «безкоштовні» 
    тощо.

Гроші з «важкого» кошику ми бережемо. З «легкого» – витрачаємо з меншими сумнівами. А дохід з невеликого капіталу – ми ігноруємо, адже він потрапляє в ментальний кошик «дрібниці».
 

Андрій з прикладу вище думає, що капітал має сенс лише тоді, коли його дуже багато. Насправді капітал працює з першої гривні. Просто спочатку він схожий на снігову кулю, яка котиться з гори. Перші кілька обертів майже нічого не змінюють, здається, що зусилля марні. Але з кожним обертом куля набирає швидкість. А потім розмір починає живити сам себе. У фінансах за це відповідає складний відсоток 👇


Приклад: 100 000 гривень під 14% річних зі щомісячною капіталізацією.


Старт = 100 000 грн
Рік 3 = ~151 100 грн
Рік 5 = ~200 100 грн
Рік 10 = ~400 400 грн
Рік 15 = ~801 400 грн


За перші 3 роки – приріст лише 51 000 грн. За десять років – вже 400 000 гривень (вчетверили капітал).


Саме тому кажуть, що капітал схожий на снігову кулю: сума самозбільшується відповідно до розміру, який також збільшується завдяки складному відсотку.


→ Складний відсоток для збільшення капіталу: як працює і кому підходить


Що з цього випливає

Капітал здатний приносити дохід, але також він поступово розширює можливості. Наприклад:
 

Капітал приносить 1 000 грн на місяць
Він може покривати дрібні витрати: мобільний зв’язок, інтернет, частину комунальних платежів. Небагато. Але ці гроші надходять незалежно від того, скільки годин ви працювали.
 

Капітал приносить 10 000 грн на місяць
Він стає фінансовим резервом. Наприклад, допоможе спокійніше пережити пошук нової роботи, оплатити навчання або не брати кредит через поломку мікрохвильовки.
 

І так далі. Звідси кілька порад:
 

1️⃣ Оцінюйте дохід від капіталу й дохід від праці окремо

Якщо ви будете порівнювати 1 000 грн із зарплати та 1 000 грн з депозиту як абсолютні суми, то швидко розчаруєтеся в накопиченні. У цих грошей різна природа.
 

→ За і проти: чи є сенс накопичувати гроші, відмовляючись від дрібних витрат
 

2️⃣ Не чекайте великої суми, щоб почати

Капітал починає приносити дохід із першої гривні. Ефект стає помітнішим з часом, але сам механізм працює від самого початку.
 

3️⃣ Ставтеся до доходу з капіталу як до окремої категорії

Ефективніше не витрачати дохід з капіталу як зарплатні кошти – тобто на поточні потреби (принаймні спочатку), а реінвестувати. Саме так починає працювати складний відсоток.
 

4️⃣ Оцінюйте фінансові рішення за тим, скільки часу вони вам купують

Спробуйте дохід від капіталу переводити в кількість робочих годин. Чим їх більше, тим більше капітал зменшує вашу залежність від одного джерела заробітку.