8 речей про гроші, які бажано розуміти кожному

У стандартній статті про фінансову грамотність ви прочитаєте правила на кшталт:


  • відкладати 10% від доходу;
  • вести бюджет;
  • мати фіннсову подушку тощо.

Але чи багато ви знаєте людей, які все це роблять?


Давати поради простіше, ніж виконувати. Ми зробимо інакше, адже конкретні правила – це вже наслідок. А ми розглянемо базові принципи, з яких усе й випливає. Це допоможе краще керувати грошима, навіть якщо ви не знатимете правил «Не беріть дорогі кредити» чи «Починайте інвестувати якомога раніше».

Як працюють гроші

#1 – Гроші мають ціну в часі

1000 гривень сьогодні й 1000 гривень через рік – це різні гроші. За цей час вони можуть:


  1. Втратити частину купівельної спроможності через інфляцію.
  2. Збільшити вартість через дефляцію.
  3. Принести дохід в інвестиціях.

Саме через зміну вартості грошей у часі банки нараховують відсотки за депозитами, а позичальники сплачують відсотки за кредитами.


Що це означає на практиці


Кожне рішення – від тримання грошей удома до взяття кредиту – обертається навколо ціни грошей у часі. Перед ухваленням будь-якого фінансового рішення дайте відповідь на два запитання:


  1. Коли мені знадобляться гроші?
  2. Що вони можуть зробити до цього моменту?

Припустімо, молода сім’я планує купити квартиру. Якщо угода через місяць, то вкладати гроші в ризикові активи на кшталт акцій надто небезпечно. Проте й тримати їх просто вдома нераціонально: сума чимала, тому на короткостроковому депозиті або в Конверті гроші щось зароблять.


Якщо ж гроші знадобляться лише через рік, можливостей для їх примноження стає більше. Найпростіше – ОВДП (державні облігації).


Помилка у виборі інструменту може коштувати людям першого внеску або навіть самої угоди.


Ми звикли думати, що фінансове рішення – це дія. Насправді бездіяльність теж має свою ціну, просто рахунок за неї приходить пізніше. Якщо ви вирішили нічого не робити зі своїми грошима, це теж рішення.


⚠️ Яке правило генерує принцип: що ближче фінансова мета, то консервативнішим має бути актив.


Детальніше: «Що таке захисні активи і як вони допомагають зберегти гроші»


#2 – Однакова сума має різну цінність

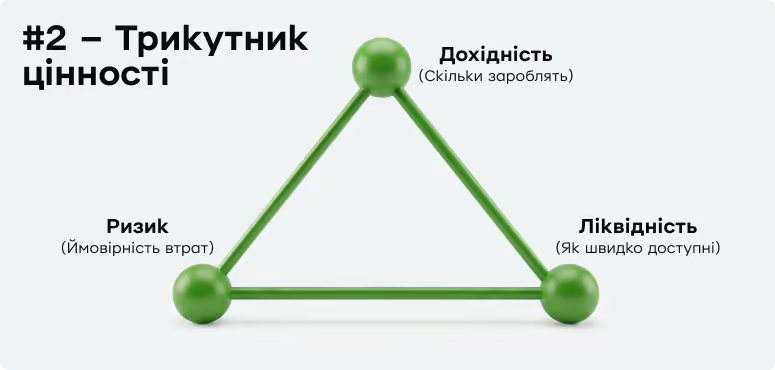
Трикутник цінності з трьома важливими характеристиками грошей: ліквідністю, дохідністю та ризиком.


Сергій та Максим мають по 100 тисяч гривень.


Сергій тримає гроші на банківській картці. Їх під’їдає інфляція, проте коли зламалася машина, Сергій миттєво зняв кошти на ремонт.


Максим відкладає гроші на навчання доньки й вклав свої 100 тисяч у дворічні ОВДП. Якщо в Максима зламається машина, ці ОВДП можна продати. Але саме зараз ставки за облігаціями зросли, тому їхня ціна впала. Якщо Максим не хоче тримати папери до кінця строку, то зараз може продати їх тільки зі збитком, хоча наступного разу може бути навпаки.


Формально Сергій та Максим мають по 100 тисяч гривень. Практично – ні.


Що це означає на практиці


Не існує найкращого фінансового інструменту. Те, що чудово підходить для накопичень, може бути поганим рішенням для грошей, які знадобляться вже наступного місяця.


Оцінюйте гроші не тільки за розміром, а й за цими характеристиками:


Ліквідність Як швидко можна скористатися коштами Готівка – абсолютна, нерухомість – низька
Ризик Наскільки велика ймовірність втрат Депозит у банку – низький, акції стартапу – високий
Дохідність Скільки можуть заробити гроші ОВДП – фіксована, акції – змінна


⚠️ Яке правило генерує принцип: тримати гроші в різних активах залежно від їхніх завдань.


Детальніше: «Куди вкладати гроші: що радить сучасна теорія портфеля»


Як ухвалювати фінансові рішення

#3 – Вища дохідність майже завжди означає вищий ризик

Ілюстрація ваг, на яких між собою конкурують висока дохідність та високий ризик.


Стабільно отримувати вищий за середній на ринку дохід можна, тільки приймаючи більший ризик.


Що це означає на практиці


Коли бачите рекламу з дуже високою дохідністю, не рахуйте одразу, скільки зможете заробити. Спочатку запитайте: «Чому мені готові платити більше, ніж в інших активах?» Можливо, це допоможе розпізнати фінансову бульбашку.


⚠️ Яке правило генерує принцип: завжди оцінювати ризик разом із потенційним прибутком. Якщо депозит у невеликому банку обіцяє ставку значно більшу за середню на ринку, варто запитати, який ризик тут закладено.


Детальніше: «Крипта XVII століття: чому бульбашки виглядають раціонально в будь-який час»

#4 – Рішення завжди має альтернативну вартість

Щоразу, витрачаючи гроші, ми одночасно відмовляємося від інших можливостей.


  • Купуючи новий телефон, відмовляємося від інвестування цих коштів.
  • Вибираючи депозит, відмовляємося від можливості достроково закрити кредит.
  • Залишаючи заощадження вдома, відмовляємося від купівлі бажаної речі.

Економісти називають це альтернативною вартістю. Ціну має не лише те, що ми купуємо або куди інвестуємо. Ціну має й те, від чого ми відмовилися, коли робили вибір.


Що це означає на практиці


Перш ніж зробити велику покупку, запитайте себе: «Від чого я відмовляюся заради цієї покупки?», а ще краще: «Я погоджуюся заплатити за цей товар 30 годинами своєї праці?». Іноді відповідь змінює рішення.


⚠️ Яке правило генерує принцип: не варто купувати річ лише тому, що ви можете собі її дозволити. Перед дорогою покупкою варто подумати, на що ще можна було б витратити ці гроші.


Детальніше: «Пастка значних грошей: чому їх витрачають як премію, а не як зарплату»

#5 – Хороше рішення не завжди означає хороший результат

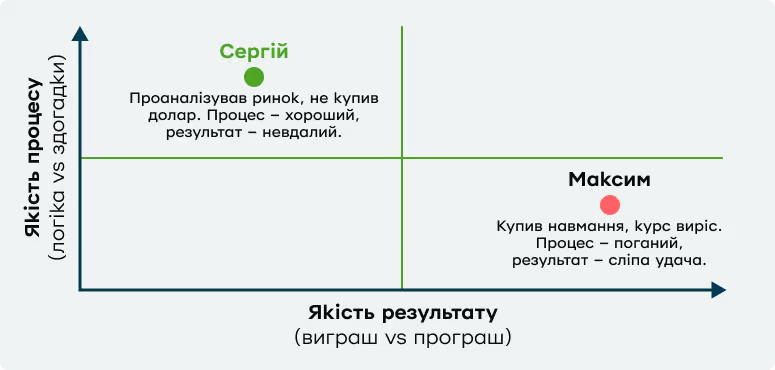
Матриця фінансового рішення. Перший квадрант: висока якість процесу, але низька якість результату. Другий: висока якість процесу й висока якість результату. Третій: низька якість процесу й низька якість результату. Четвертий: низька якість процесу, але висока – результату.


Сергій та Максим в однаковій ситуації ухвалили різні фінансові рішення.


Сергій стежив за економічними новинами, оцінив стан свого бюджету й вирішив не купувати долари. На той момент курс здавався стабільним, а найближчим часом валюта йому була не потрібна.


Максим не аналізував ситуацію. Він просто бачив пости в соцмережах, що курс зростатиме, а потім знайомі сказали, що вже перевели всі заощадження в долари. Це було останньою краплею, і Максим купив валюту.


Через кілька місяців курс суттєво зріс.


З огляду на результат виграв Максим, але фінансова грамотність починається саме там, де людина не плутає удачу з якістю рішення. На довгій дистанції перемагає системне ухвалення рішень. Удача не масштабується, на відміну від якісного процесу.


Що це означає на практиці


Не оцінюйте фінансові рішення лише за результатом. Якщо ви діяли обдумано, урахували ризики, це вже було хороше рішення – навіть якщо обставини склалися не на вашу користь.


⚠️ Яке правило генерує принцип: не варто кардинально змінювати стратегію після кожної вдалої або невдалої операції.


Детальніше: «Хочу купити долари на всі заощадження, а чоловік проти»


Як не потрапляти у власні пастки

#6 – Минулі витрати не повинні визначати майбутні рішення

Уявіть, що ви купили акції компанії на 50 тисяч гривень, які за рік подешевшали майже вдвічі. Ви вважаєте, що перспективи компанії доволі слабкі, і могли б зараз вийти з інвестиції, отримавши 25 тисяч, але не робите цього.


Психологічно дуже важко виходити з інвестицій у збиток. Найчастіше люди думають: «Почекаю, поки ціна не повернеться хоча б туди, де я купував».


Реальність: ринок не знає, за якою ціною ви купували, і нічого нікому не зобов’язаний. Правильне запитання таке: «Якби сьогодні в мене були ці гроші, чи купив би я саме ці акції?». Якщо відповідь «ні», тоді рішенням надалі тримати ці акції* керуєте не ви, а минулі витрати.


* На місці акцій можуть бути: валюта, нерухомість, робота в певній компанії, ведення збиткового бізнесу тощо.


Якщо єдиний аргумент на користь рішення звучить як «я вже стільки сюди вклав», варто зупинитися й оцінити ситуацію заново. Минулі витрати вже не змінити. Змінити можна лише майбутнє.


⚠️ Яке правило генерує принцип: не варто й далі вкладати гроші лише через те, що вже багато витратили.


Детальніше: «Чому минулі витрати заважають ухвалювати вдалі рішення сьогодні»

#7 – Найдорожчі фінансові помилки ми робимо через емоції

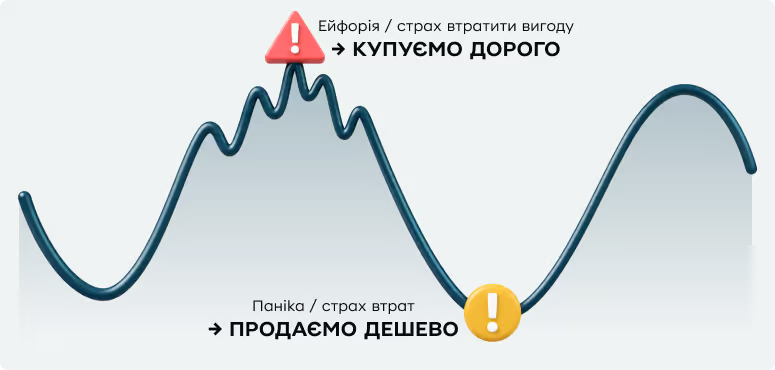
емоційна синусоїда: купуємо дорого через страх втратити вигоду, продаємо дешево через страх втратити ще більше.


Олена прочитала в новинах, що курс долара до гривні подолав історичний максимум, і вирішила перевести гривневі заощадження в долари. Логічно: Олена боїться, що завтра долар коштуватиме ще дорожче.


Через кілька місяців курс починає падати. Тепер Олена продає долари**, тому що боїться втратити більше – раптом курс знижуватиметься? Це також логічно, але насправді Олена купувала дорого, а продавала дешево.


** На місці доларів можуть бути акції, біткоїн і навіть професія.


Обидва рішення здаються логічними на той момент, але ними керують емоції.


Що це означає на практиці


Якщо вас переповнюють емоції, зробіть паузу. Великі покупки, інвестиції або кредит рідко настільки термінові, щоб їх не можна було відкласти хоча б до завтра.


⚠️ Яке правило генерує принцип: не брати кредитів, не оформлювати великих покупок та не інвестувати під впливом страху чи ейфорії.


Детальніше: «Парадокс корисних покупок: як велотренажери стають вішалкою, і що робити»


Як примножувати гроші

#8 – Інвестуйте тільки в те, що розумієте


Не існує універсальної інвестиції, яка підходить усім. Навіть найкращий актив може виявитися невдалим вибором, якщо людина не розуміє, як він працює, які ризики має та завдяки чому генерує прибуток.


Що це означає на практиці


Якщо ви не можете простими словами пояснити, звідки береться прибуток у фінансовому інструменті, не поспішайте вкладати в нього гроші. Спочатку розберіться, потім – інвестуйте.


⚠️ Яке правило генерує принцип: починати знайомство з інвестиціями з найпростіших інструментів, а не з найприбутковіших.


Детальніше: «Гайд про фондовий ринок України. Частина 1. Де купувати ОВДП»

Рекламний банер, який веде на сторінку ОВДП.


Врахувати

Фінансова грамотність – це спочатку спосіб мислення, а вже потім набір окремих порад і вміння користуватися фінансовими інструментами.


Через кілька років ви, можливо, забудете конкретні ставки за депозитами, актуальний курс валют або умови певного кредиту. Але вісім наведених вище принципів залишаться й допоможуть орієнтуватися навіть тоді, коли зміняться банківські продукти, економічна ситуація чи фінансові технології.


  1. Гроші мають ціну в часі.
  2. Однакова сума має різну цінність.
  3. Вища дохідність майже завжди означає вищий ризик.
  4. Рішення завжди має альтернативну вартість.
  5. Хороше рішення не завжди означає хороший результат.
  6. Минулі витрати не повинні визначати майбутні рішення.
  7. Найдорожчі фінансові помилки ми робимо через емоції.
  8. Інвестуйте тільки в те, що розумієте.

Саме тому фінансова грамотність починається не з калькулятора. Вона починається з правильних запитань, які людина ставить собі перед тим, як ухвалити фінансове рішення.